
开yun体育网整个不良转让市集在放松-kaiyun官网 开云平台 一站式ID注册 会员登录中心
本文来自微信公众号: 消金界 ,作家:徐斌
现时,催收行业正资格一场"休克式出清":微众银行第三方催收互助机构十个月内从320家压减至161家;2026年8月,公安部将软暴力催收列为扫黑除恶重心,多家头部催收机构被查。催收产能骤减,径直压低了不良钞票订价——银登中心数据骄贵,过时1年以上的个贷不良平均扣头率已跌破5%,部分恒久过时钞票致使以低于1折起拍。当卖方钞票回收率变差时,变相升迁了买方给钞票包的订价权。
2026年上半年,24家握牌浪掷金融公司在银登中心挂牌转让个东说念主不良贷款,未偿本息统统532.02亿元,同比增长74.5%。
但规模只表现"想卖的东说念主变多了"。实在决定这轮出清成色的,是另外三个数字:成交扣头率从试点初期的约18%跌到2026年二季度的6.3%,长账龄包更低至4%一线;债权账面里,利息和罚息可能比本金还多;头部股份行近24万笔信用卡不良钞票中,99.98%从未插足过诉讼方法。
这三组信号的背后折射出:这轮出清,消金是在卸职守,照旧在割肉换表。
01
供给起来了,订价权没了
银登中心数据骄贵,上半年24家握牌消金累计挂牌122个钞票包、未偿本息532.02亿元,同比增长74.5%;参与机构占宇宙31家握牌消金的近概况,而前年同时只消15家、304.81亿元。
同时,全市集挂牌转让不良贷款本息总和近1700亿元,同比下落约10%。也即是说,整个不良转让市集在放松,只消消金公司在逆势暴增。
但规模只代表供给意愿,实在订价的是买方出价。要看清这批钞票为什么只可卖这个价,得先拆一个具体的包。
2026年8月14日,北银浪掷金融在银登中心挂牌2026年第6期个东说念主浪掷贷不良转让模式。这个包不大,未偿本息6.29亿元,但每个数字王人很具体:
•未偿本金4.07亿元、未偿利息2.22亿元,利息占三成半;而这2.22亿元里,未还利息仅3081万元,未还罚息1.92亿元,罚息是未还利息的六倍多。
•触及不良贷款26.12万笔,粉饰借款东说念主4.64万户,借款东说念主加权平均年级37.95岁。
•按本息总和加权运筹帷幄的平均过时天数847.83天,逾越两年。
•钞票质地分类中,亏本类23.36万笔,占比接近九成;次级类仅86笔。
•全部为纯信用贷款,且狂妄交游基准日,统统贷款均未插足诉讼方法。
同时挂牌的其他包,画像高度相似。南银法巴消金2026年第12期钞票包债权总和1.61亿元,户均欠款本金仅4284元,加权平均过时900天;杭银消金一个1.35亿元的钞票包更为极点——未偿本金5907.75万元,未偿利息却达7553.82万元,利息还是逾越本金,加权平均过时2239.34天,账龄长达六年。
这些不是例外,而是当下消金不良钞票包的共性:纯信用、小额散播、账龄超长、息费占比高。这四项共性,径直决定了这批钞票能卖出什么价。
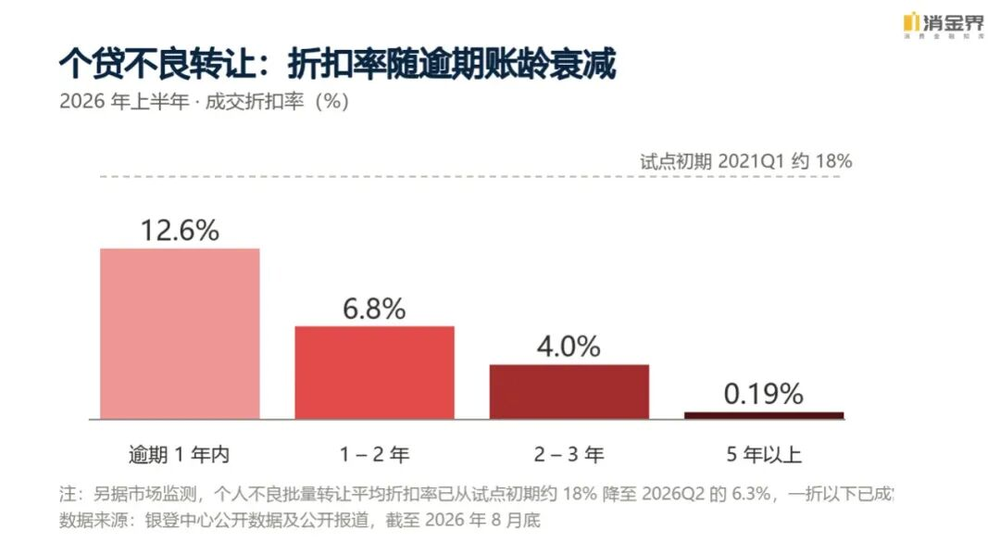
图一扣头率随账龄衰减
此外,据银登中心数据,个东说念主不良贷款批量转让的平均扣头率,已从试点初期(2021年一季度)约18%的高点,降至2026年二季度的6.3%,一折以下已成常态。分账龄看,过时一年内的钞票包扣头率约12.6%,一到两年降至6.8%,两到三年约4%;长账龄包还要更低——2025年9月某消金公司一个未偿本息3.27亿元的钞票包,竞价肇始价562万元,折合0.17折。
规模增长74.5%是卖方的故事,扣头率从18%跌到6.3%是买方的谜底。卖方越急、供给越蛊卦,订价权就越透彻地动荡到买方手里。
02
廉价的两面:纸面息费与实在本金
账面上折价逾越九成,看起来惊东说念主。但其中一部分亏本,是从未实在发生过的息费。
回到北银消金阿谁包:本金4.07亿元,利息2.22亿元,其中罚息1.92亿元。这意味着,这笔债权的账面价值里,三分之一以上不是借出去的钱,而是过时后按左券滚出来的利息和罚息。
这不是个案。二季度全市集挂牌模式未偿本息中,利息占比达33.7%。中原银行本年4月29日至30日蛊卦挂牌的8期信用卡不良钞票包更为典型:未偿本金48.77亿元,未偿息费74.04亿元,息费是本金的1.52倍;其中第6期本金6.14亿元、息费13.76亿元,高达2.24倍。
这8个包的加权平均过时天数均逾越1400天,最长的第6期达2324天,恰是恒久滚存的复利与违约金,把账面债权束缚推高。
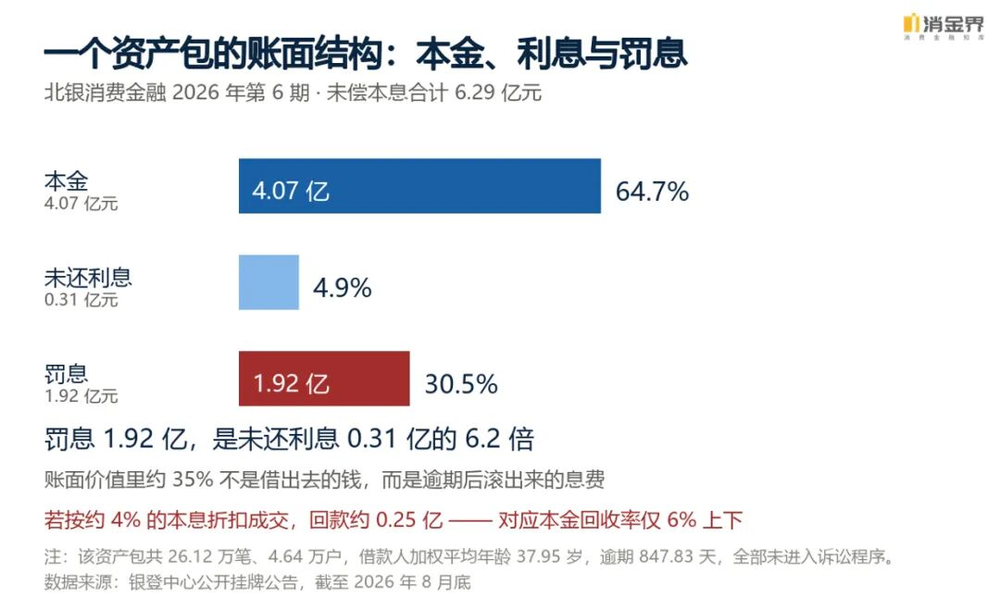
图二一个钞票包的本息结构
不外,这个扣头率本人带有迷惑性。更有益料的口径是:当初真金白银贷出去的本金,最终收回了些许?
仍以阿谁6.29亿元的包为例,若按长账龄包4%傍边的本息扣头成交,回款约2500万元,对应4.07亿元本金,本金回收率只消6%高下。账面亏本里确乎有一部分是"虚"的,但实在的本金亏本依然接近九成。
机构为什么得意经受这个价钱?一个容易被忽略的细节是:这批钞票险些王人没打过讼事。
北银消金阿谁包26.12万笔全部未诉,锦程消金一期14.02万笔全部未诉,尚诚消金一期通常全部未诉;中原银行那批信用卡不良约23.59万笔钞票中,未诉讼笔数占比99.98%。
当自行回收的边缘成本高过回收本人,一折以下卖掉就不是惊恐抛售,而是算过账的感性遴选。
从解决效果看,批量转让确乎是现时最优旅途,谈不上被迫割肉;但代价是,机构事实上烧毁了功令追偿这条路,把订价权十足交给了市集。
03
出表之后:报表变好了,风险走了吗?
更值得关切的是出表之后的报表。
重庆银行2026年半年报骄贵:狂妄6月末零卖贷款余额885.54亿元,较上年末下落8.43%;同时零卖贷款不良率3.32%,较上年末飞腾0.09个百分点。该行举座不良率1.11%,反而较上年末下落0.03个百分点——因为对公盘子作念大了,稀释了零卖的恶化。
把几家已浮现半年报的银行放在通盘看,标的更浮现:
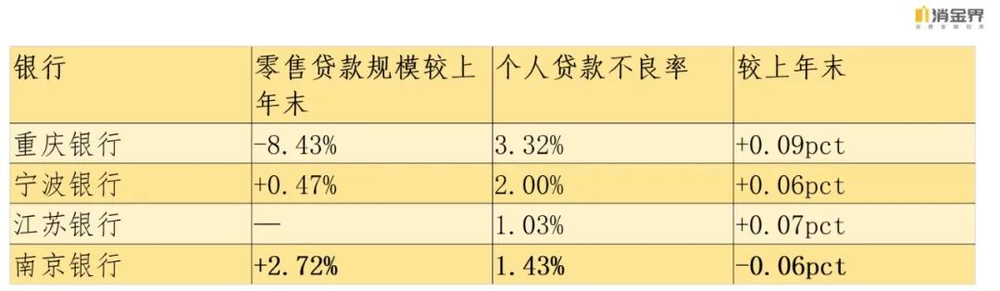
缩表与零卖不良率对照
四家银行里,只消南京银行的个东说念主贷款不良率是下落的,也赶巧只消它已毕了零卖规模的正增长。
机制不复杂,但反直观:缩表时,禀赋较好的客户时常先提前还款、或被其他机构抢走,留住的是走不掉的高风险客户;分母缩得比分子快,不良率就被迫抬升。加上规模放松后摊薄固定成本的材干下落,容易造成负轮回。
出表本人并不改善钞票质地,它仅仅把不良从表内挪走。淌若新披发接不上,留在表内的那部分反而显得更差。
是以"割肉照旧轻装",谜底不是二选一,而是有条款的:司帐上,折价卖出即阐发亏本,这即是割肉;运筹帷幄上,出表开释了拨备、成本、额度与料理元气心灵,才可能是轻装。它到底是哪一个,取决于卖完之后开释出来的资源去了那儿。不错盯四个看法来别离:
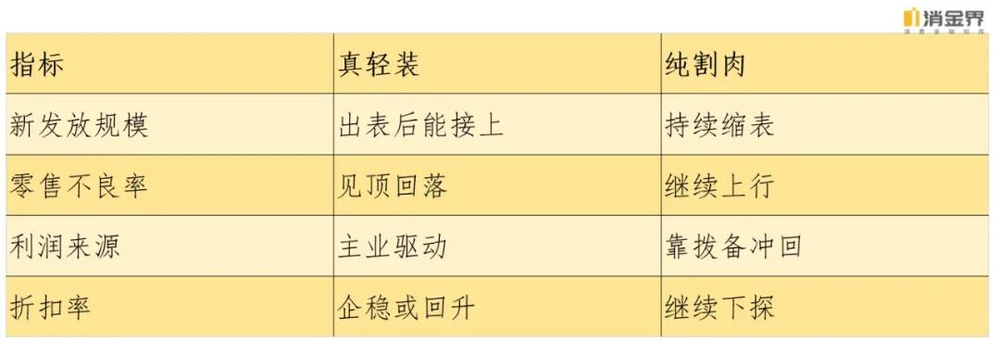
按这个活动看当下,大王人机构还处在"割肉"这一侧。原因不复杂——新业务那笔账,当今算不外来。凭证行业东说念主士测算,在24%的详细融资成本上限内,流量成本5到8个百分点、资金成本5到6个百分点、坏账亏本15%以上,三项相加还是面对致使超出红线。这意味着:出表腾出来的额度和成本,淌若投到新披发上,很可能又是一笔亏本商业。
于是"轻装"开释的资源无处可去,出表就仅仅一次性的账面建筑。
临了回到着手阿谁包里的4.64万东说念主。这一年多,银行和消金挂出的钞票包里出现了一个耐东说念主寻味的变化:借款东说念主的年级,正在被动作钞票质地的卖点写进招商公告。
凭证公开信息,吉利银行一期的推介材料提到"借款东说念主为中年群体,规复还款材干的可能性大";浦发银行西本分行一期强调30到50岁借款东说念主的本金占比约七成;中国银行浙江省分行一期则称借款东说念主加权平均年级42岁、"年级结构较好、告状率偏低"。
对比之下,消金侧的画像要年青得多:北银消金阿谁包,借款东说念主加权平均年级37.95岁;南银法巴的钞票包,户均本金仅4284元。
一个不到四十岁的东说念主,欠了几千块钱,过时两年多没能还上,最终以每百元四块钱的价钱被打包转让。而在中介机构的推介材料里,他们的年级、是否被列入失信名单、有莫得被适度高浪掷,被逐项列成了"钞票上风"。
不良能被卖掉,表现市集还有东说念主得意接盘,价钱发现机制确乎在起作用——这是这个市集走向纯熟的记号。但实在该问的是下一批:机构有莫得材干,让下一批借款东说念主不走进这个包里。
这需要的不是更熟练的转让妙技开yun体育网,而是一笔能算得过来的新业务,以及在24%红线内主动作念减法的决心。